
La economía que vende Trump y la que sufren los estadounidenses | Opinión
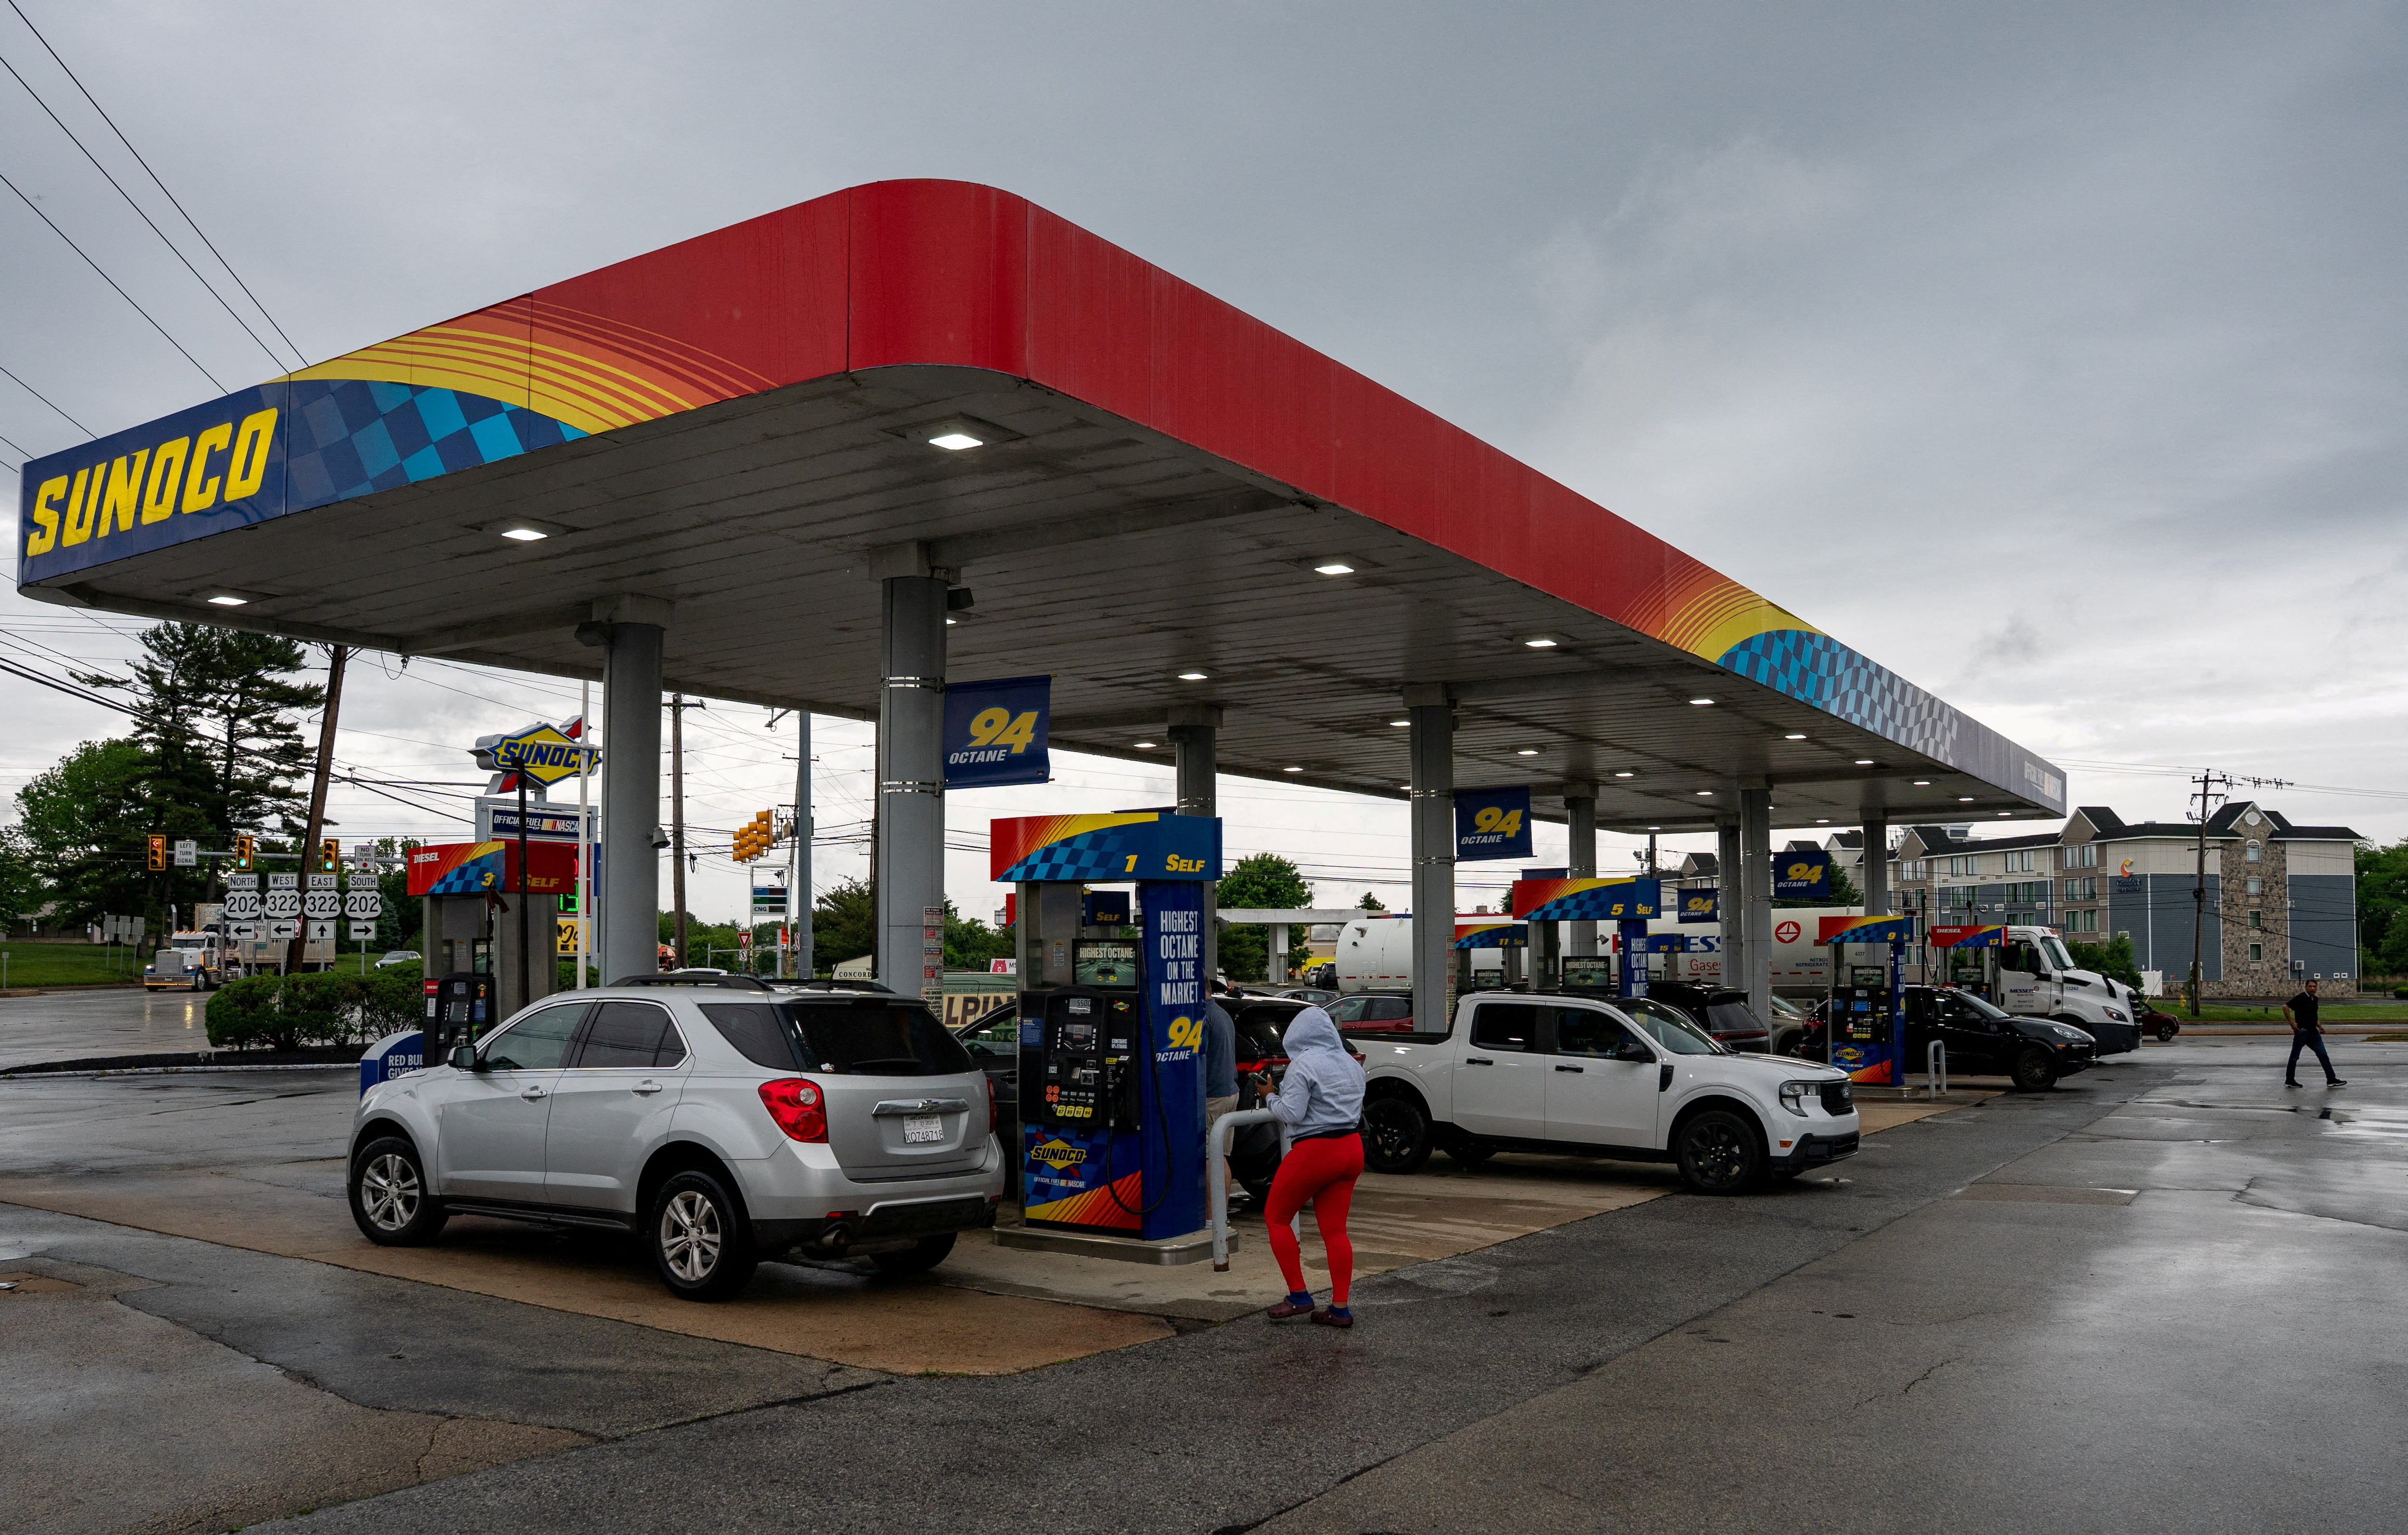
Los datos macroeconómicos de Estados Unidos resisten gracias a la inversión en inteligencia artificial, pero la inflación, la gasolina y la guerra de Irán han hundido la confianza de los ciudadanos del país, a un mes de las elecciones legislativas de mitad de mandato.
“Tenemos la mejor economía del mundo. No hay una economía como esta”, dijo Donald Trump a finales de septiembre, y añadió que lo único que le falta es “buenas relaciones públicas”. El problema no es de comunicación. Es de realidad: la economía que describe el presidente y la que viven los estadounidenses se parecen cada vez menos.
Los números agregados, es cierto, aguantan. El PIB creció a un ritmo anualizado del 2,1% en el primer trimestre y del 2,2% en el segundo, y el modelo GDPNow de la Fed de Atlanta estima un 3,7% para el tercero. El consumo real avanzó un 0,6% en agosto, su mayor alza en más de un año. Pero ese crecimiento tiene truco. Según Wells Fargo, la inversión en inteligencia artificial supone una cuarta parte del crecimiento del último año.
El mercado laboral lo confirma. En septiembre se crearon solo 29.000 empleos, frente a los 84.000 esperados, el paro subió al 4,2% y las revisiones restaron 60.000 puestos a los meses anteriores. Los salarios crecen un 3% anual, mientras que la inflación general está en el 3,4%. Es decir, el trabajador medio pierde poder adquisitivo.
Y la gasolina es el termómetro del malestar popular. La explicación principal tiene nombre propio: Irán. Desde que Estados Unidos inició la guerra el 28 de febrero, con el estrecho de Ormuz bloqueado, la gasolina ha pasado de 3,06 dólares por galón en enero a 4,37 dólares a comienzos de octubre, según AAA. El índice de precios de la gasolina sube un 27,4% interanual y el de la energía, un 16,3%. Los hogares han pagado 100.000 millones de dólares más en combustible en los seis primeros meses del conflicto: 763 dólares por familia.
La cesta de la compra sube de forma más moderada, con un 2,7% en alimentación y un 2,2% en alimentos para el hogar. Pero son ya cinco años de precios altos. La Reserva Federal subió los tipos en septiembre, por primera vez en tres años, y las hipotecas a 30 años superan el 7%, máximos desde 2023. El precio de la vivienda apenas sube un 1,9% anual según el índice Case-Shiller: con esos tipos, apenas hay compradores.
A ello se suman los aranceles. El Tribunal Supremo anuló en febrero los aranceles basados en la ley de emergencia económica (Ieepa), pero la Administración los sustituyó, primero, por un arancel global del 10% y, desde julio, por gravámenes del 10% o el 12,5% sobre 60 socios comerciales. El arancel efectivo medio ronda el 7%, frente al 2,3% de enero de 2025, según el Budget Lab de Yale. El 68% de las empresas, según KPMG, están retrasando inversiones.
Y Wall Street sigue apostando por la inteligencia artificial: la paradoja es que la Bolsa vive en otro universo. El S&P 500 sube un 14% en el año y el Nasdaq marca máximos históricos. El motor es el mismo que sostiene el PIB: la inversión de las grandes tecnológicas —Google, Amazon, Microsoft, Meta y Nvidia— en infraestructura de IA. Su capex pasó de 168.000 millones de dólares en 2023 a 256.000 millones en 2024 y 427.000 millones en 2025, según RBC. Para 2026, las estimaciones superan los 760.000 millones.
Frente a ello, las chinas Alibaba, Tencent, Baidu y ByteDance invertirán unos 102.000 millones de dólares este año, según Goldman Sachs, un crecimiento del 80%. Estados Unidos concentra casi tres cuartas partes de la capacidad de computación mundial de inteligencia artificial, y China algo más del 14%. Sin embargo, los modelos chinos, más baratos y abiertos, compiten ya de tú a tú en las clasificaciones de rendimiento. Siempre lo hemos sostenido: un tropiezo en los resultados de una gran tecnológica bastaría para poner a prueba una Bolsa que descuenta la promesa de la IA.
Economía y urnas
Pero la economía decide las elecciones. Los ciudadanos han emitido su veredicto. El índice de confianza del consumidor de la Universidad de Míchigan cayó en septiembre a 48,1 puntos, el segundo nivel más bajo desde 1952. Según el centro de investigación AP-Norc, solo el 26% aprueba la gestión económica de Trump y el 17% su gestión del coste de la vida; el 65% le culpa de la inflación. La guerra con Irán resta: solo el 31% la apoya, según Reuters/Ipsos, y el 71% cree que la Administración carece de estrategia para terminarla, según Fox News.
Ese malestar popular se traslada a las urnas. La media de encuestas de RealClearPolitics otorga a los demócratas una ventaja del 8% en el voto genérico al Congreso (50,2% frente a 42,4%); la aprobación de Trump ronda el 38,5%, con casi un 60% de desaprobación. Decision Desk-HQ da a los demócratas un 75% de probabilidades de ganar la Cámara de Representantes y un 54% de hacerse con el Senado, donde necesitan arrebatar cuatro escaños, sin perder ninguno.
Lo más probable es que los demócratas recuperen la Cámara de Representantes con holgura, y que el Senado se decida en un puñado de estados, con ligera ventaja demócrata. Clinton y Obama —siempre lo decimos— rectificaron tras sus derrotas de medio mandato, en 1994 y 2010. Trump niega la realidad económica, y el 3 de noviembre pueden ser los votantes quienes se la recuerden.
Es la economía, la gasolina, la guerra y un presidente que confunde los datos estadísticos con el bienestar real de la población.
About The Author

