
La nueva normalidad del crudo frena el auge del posventa aeronáutico | Opinión
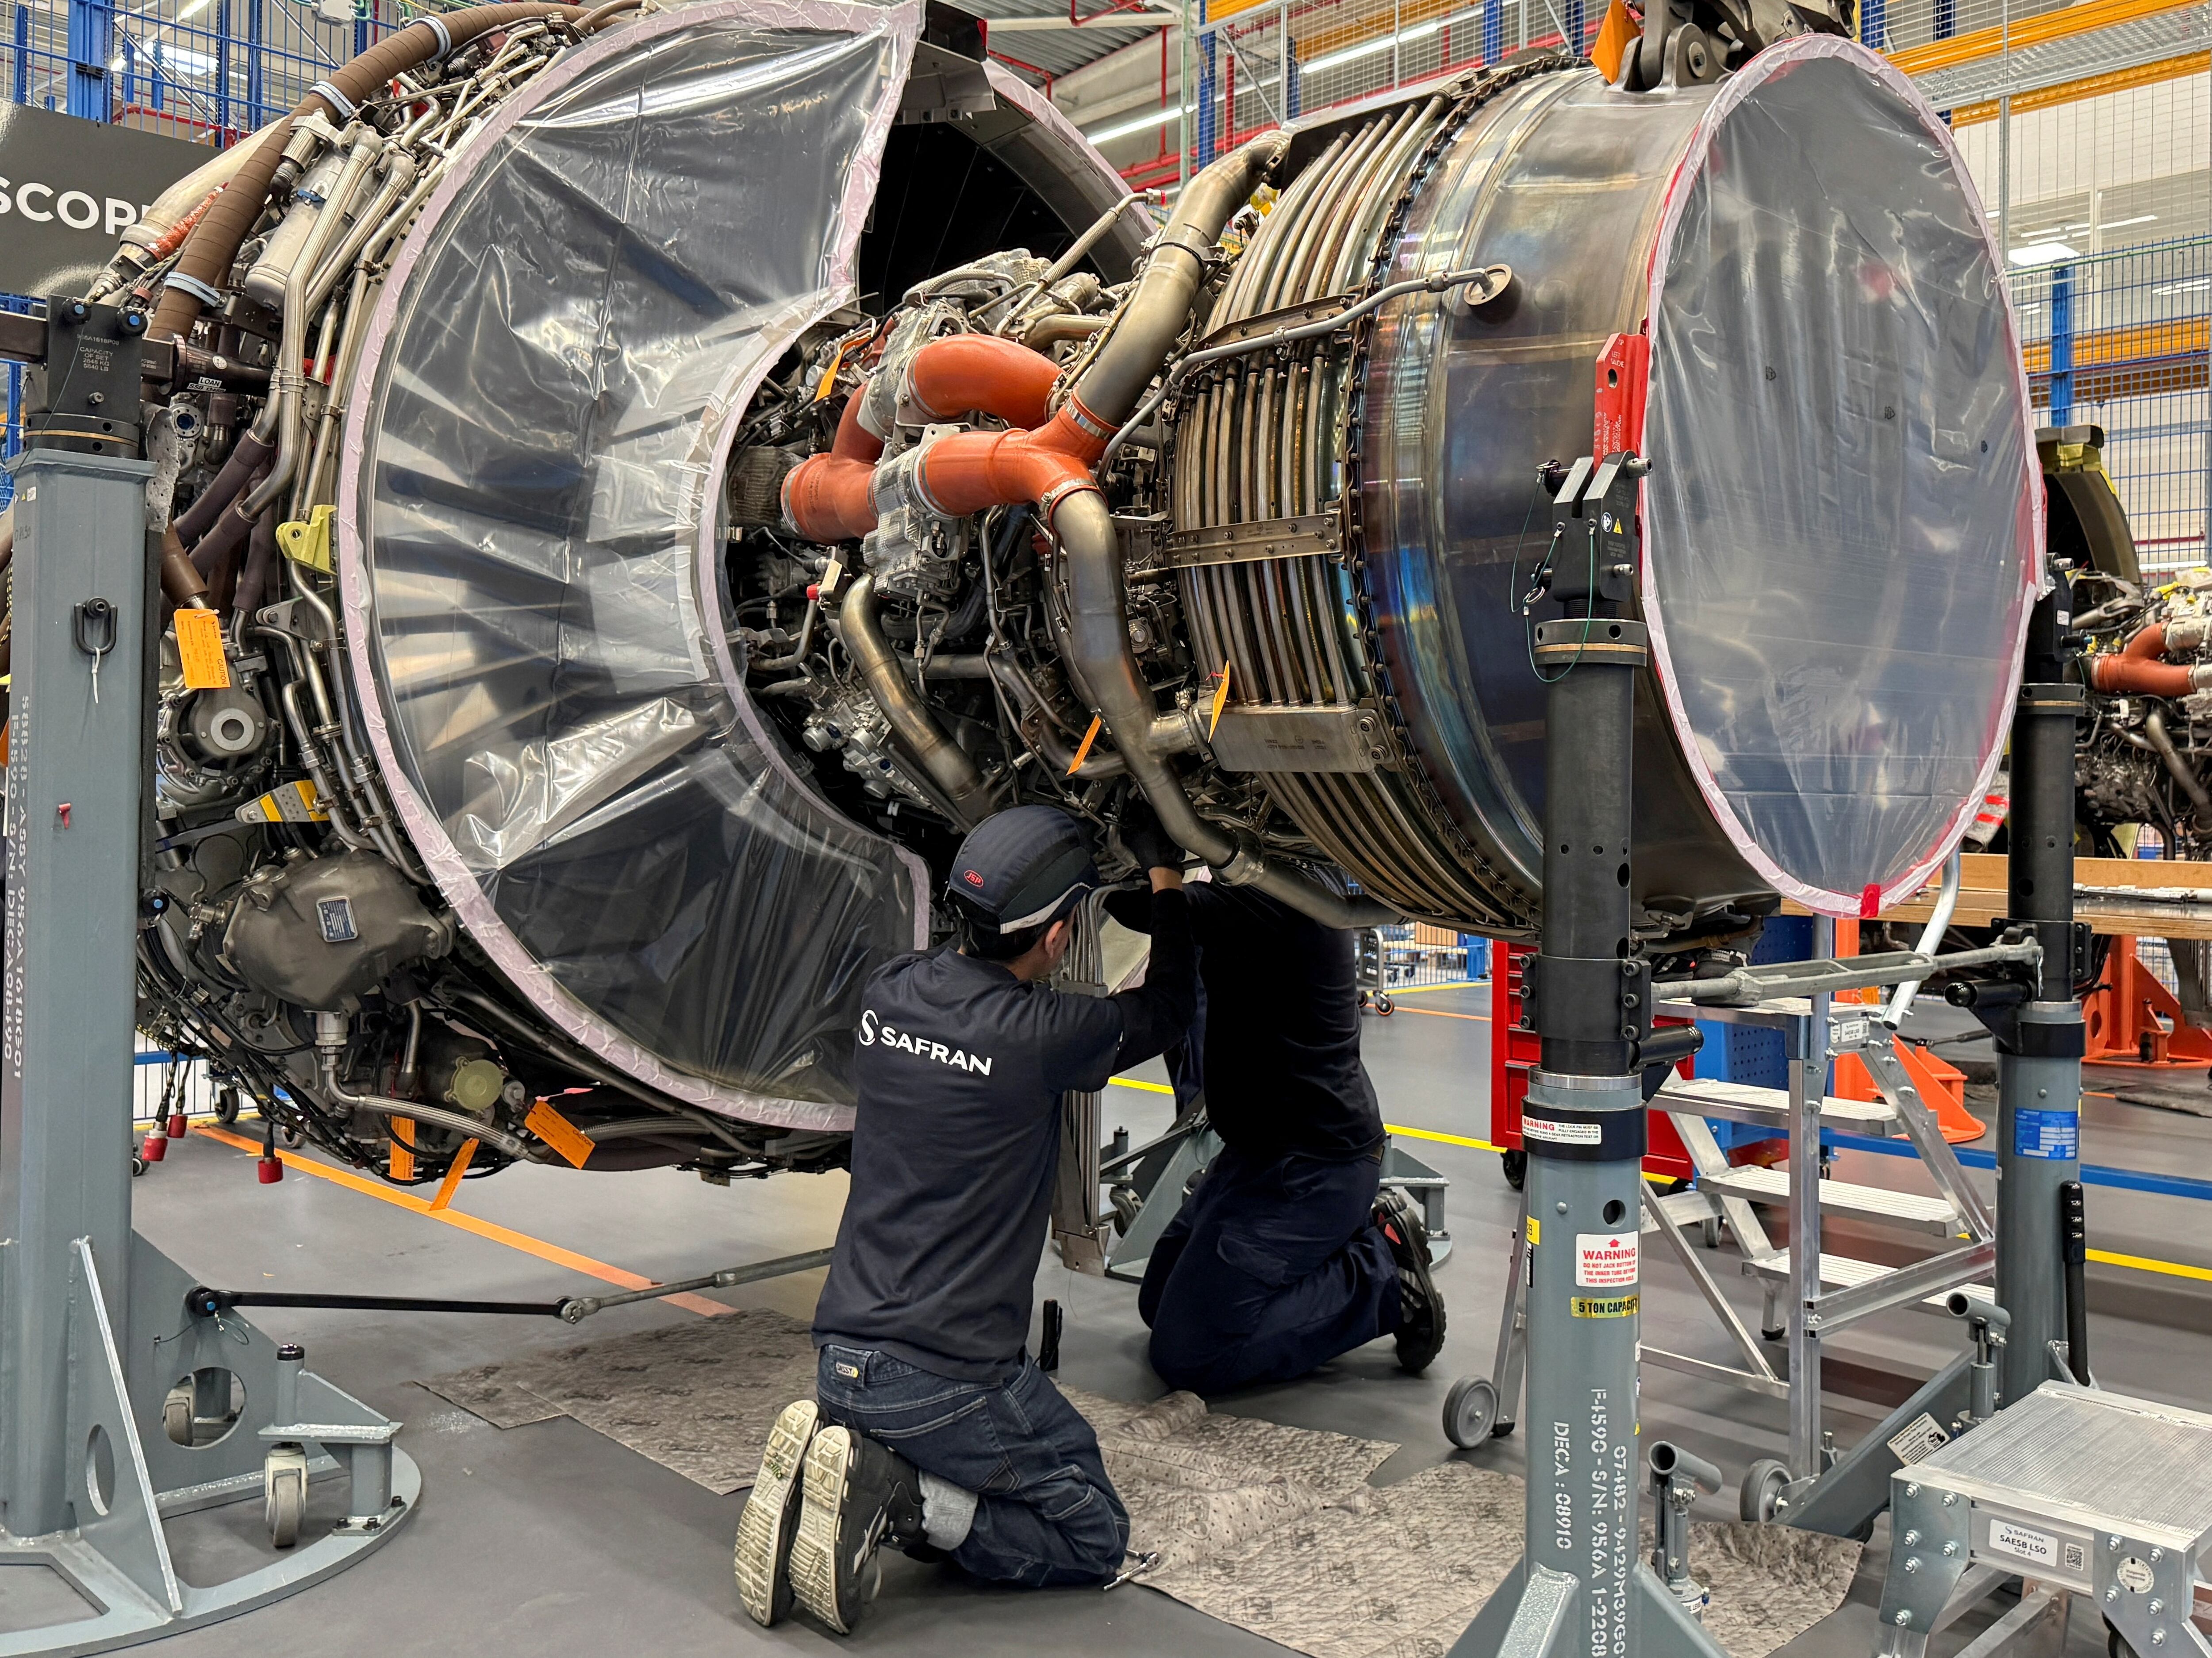
La nueva normalidad del petróleo es un problema para el sector aeroespacial. En un año en el que el crudo ha pasado largos periodos por encima de los 100 dólares el barril, la aerolínea estadounidense Spirit ha dejado de operar e incluso compañías con buena salud financiera como Ryanair están recortando vuelos. Es un quebradero de cabeza para fabricantes de motores como GE Aerospace, valorada en 322.000 millones de dólares (286.000 millones de euros), Safran, en 150.000 millones (133.000 millones), y Rolls-Royce, en 158.000 millones (140.000 millones). Estas empresas se benefician cuando las aerolíneas vuelan más y necesitan mantenimiento y repuestos a través del negocio de posventa.
Cuando los viajes aéreos se recuperaron con fuerza tras la covid-19, Airbus y Boeing no podían fabricar nuevos aviones al ritmo que querían las aerolíneas. Estas cubrieron el hueco manteniendo aparatos antiguos en servicio durante más tiempo, lo que engordó los ingresos y los beneficios de los actores de la posventa. Pero para eso hace falta que las aerolíneas quieran —y puedan— pagar por mantener sus flotas en el aire. En ese contexto, el nuevo repunte de los costes del combustible desde que el alto el fuego entre Estados Unidos e Irán se vino abajo en julio supone un gran problema.
Los precios del combustible para aviones duplican con creces la media del año pasado, según la patronal aérea Asociación Internacional de Transporte Aéreo (IATA), que en junio recortó su previsión de crecimiento del tráfico de pasajeros para 2026 al 2,1%, desde el 4,9% previsto anteriormente. Un aumento tan acusado de los costes presiona la rentabilidad de las aerolíneas. Es preocupante para los especialistas en mantenimiento: los analistas de Citi escribieron recientemente que los márgenes de las compañías aéreas son un buen indicador de la rentabilidad total para el accionista de las empresas de posventa.
Ya aparecen algunas grietas. Carsten Spohr, consejero delegado de Deutsche Lufthansa, propietaria de la firma de mantenimiento Lufthansa Technik, dijo en agosto que sus clientes estaban ahorrando caja al retrasar las grandes revisiones integrales. Tras la conferencia AeroEngines Europe celebrada en septiembre en Lisboa, los analistas de Citi señalaron una tendencia creciente entre las aerolíneas a optar por intervenciones de mantenimiento más específicas y a más corto plazo en lugar de revisiones completas.
Los fabricantes de motores sí cuentan con amplias carteras de trabajo pendiente. Dada la imprevisibilidad de la guerra, las aerolíneas pueden mostrarse reacias a perder turnos de mantenimiento o retirar aviones, después de que la pandemia dejara el recuerdo de compañías que redujeron sus flotas y luego se vieron sorprendidas cuando la demanda se disparó. Los analistas de Bernstein también han señalado que —al menos por ahora— el shock energético provocado por Irán no ha venido acompañado de una recesión al estilo de las de los años noventa, que sí golpea duramente a la aviación. Además, los vuelos de largo radio se benefician tanto de una oferta de aviones más ajustada como de una mayor capacidad para trasladar las subidas de costes a las tarifas, algo que protege especialmente a Rolls-Royce y, en cierta medida, a GE, que también tiene un importante negocio de corto radio.
Con todo, las elevadas valoraciones pueden hacer más dolorosa cualquier desaceleración. Antes de una reciente oleada de ventas, GE cotizaba a unas 45 veces los beneficios esperados, según datos de LSEG. Tanto Rolls-Royce como Safran están por encima de sus medias de los últimos 10 años en términos de valor de empresa sobre beneficio operativo previsto, excluidos los años de la pandemia. Sin una salida evidente al estancamiento entre Estados Unidos e Irán, estas valoraciones podrían empezar a parecer excesivas.
Los autores son columnistas de Reuters Breakingviews. Las opiniones son suyas. La traducción, de Carlos Gómez Abajo, es responsabilidad de CincoDías.
About The Author

