
Casas para alquilar, Bolsa europea o bonos franceses | Opinión
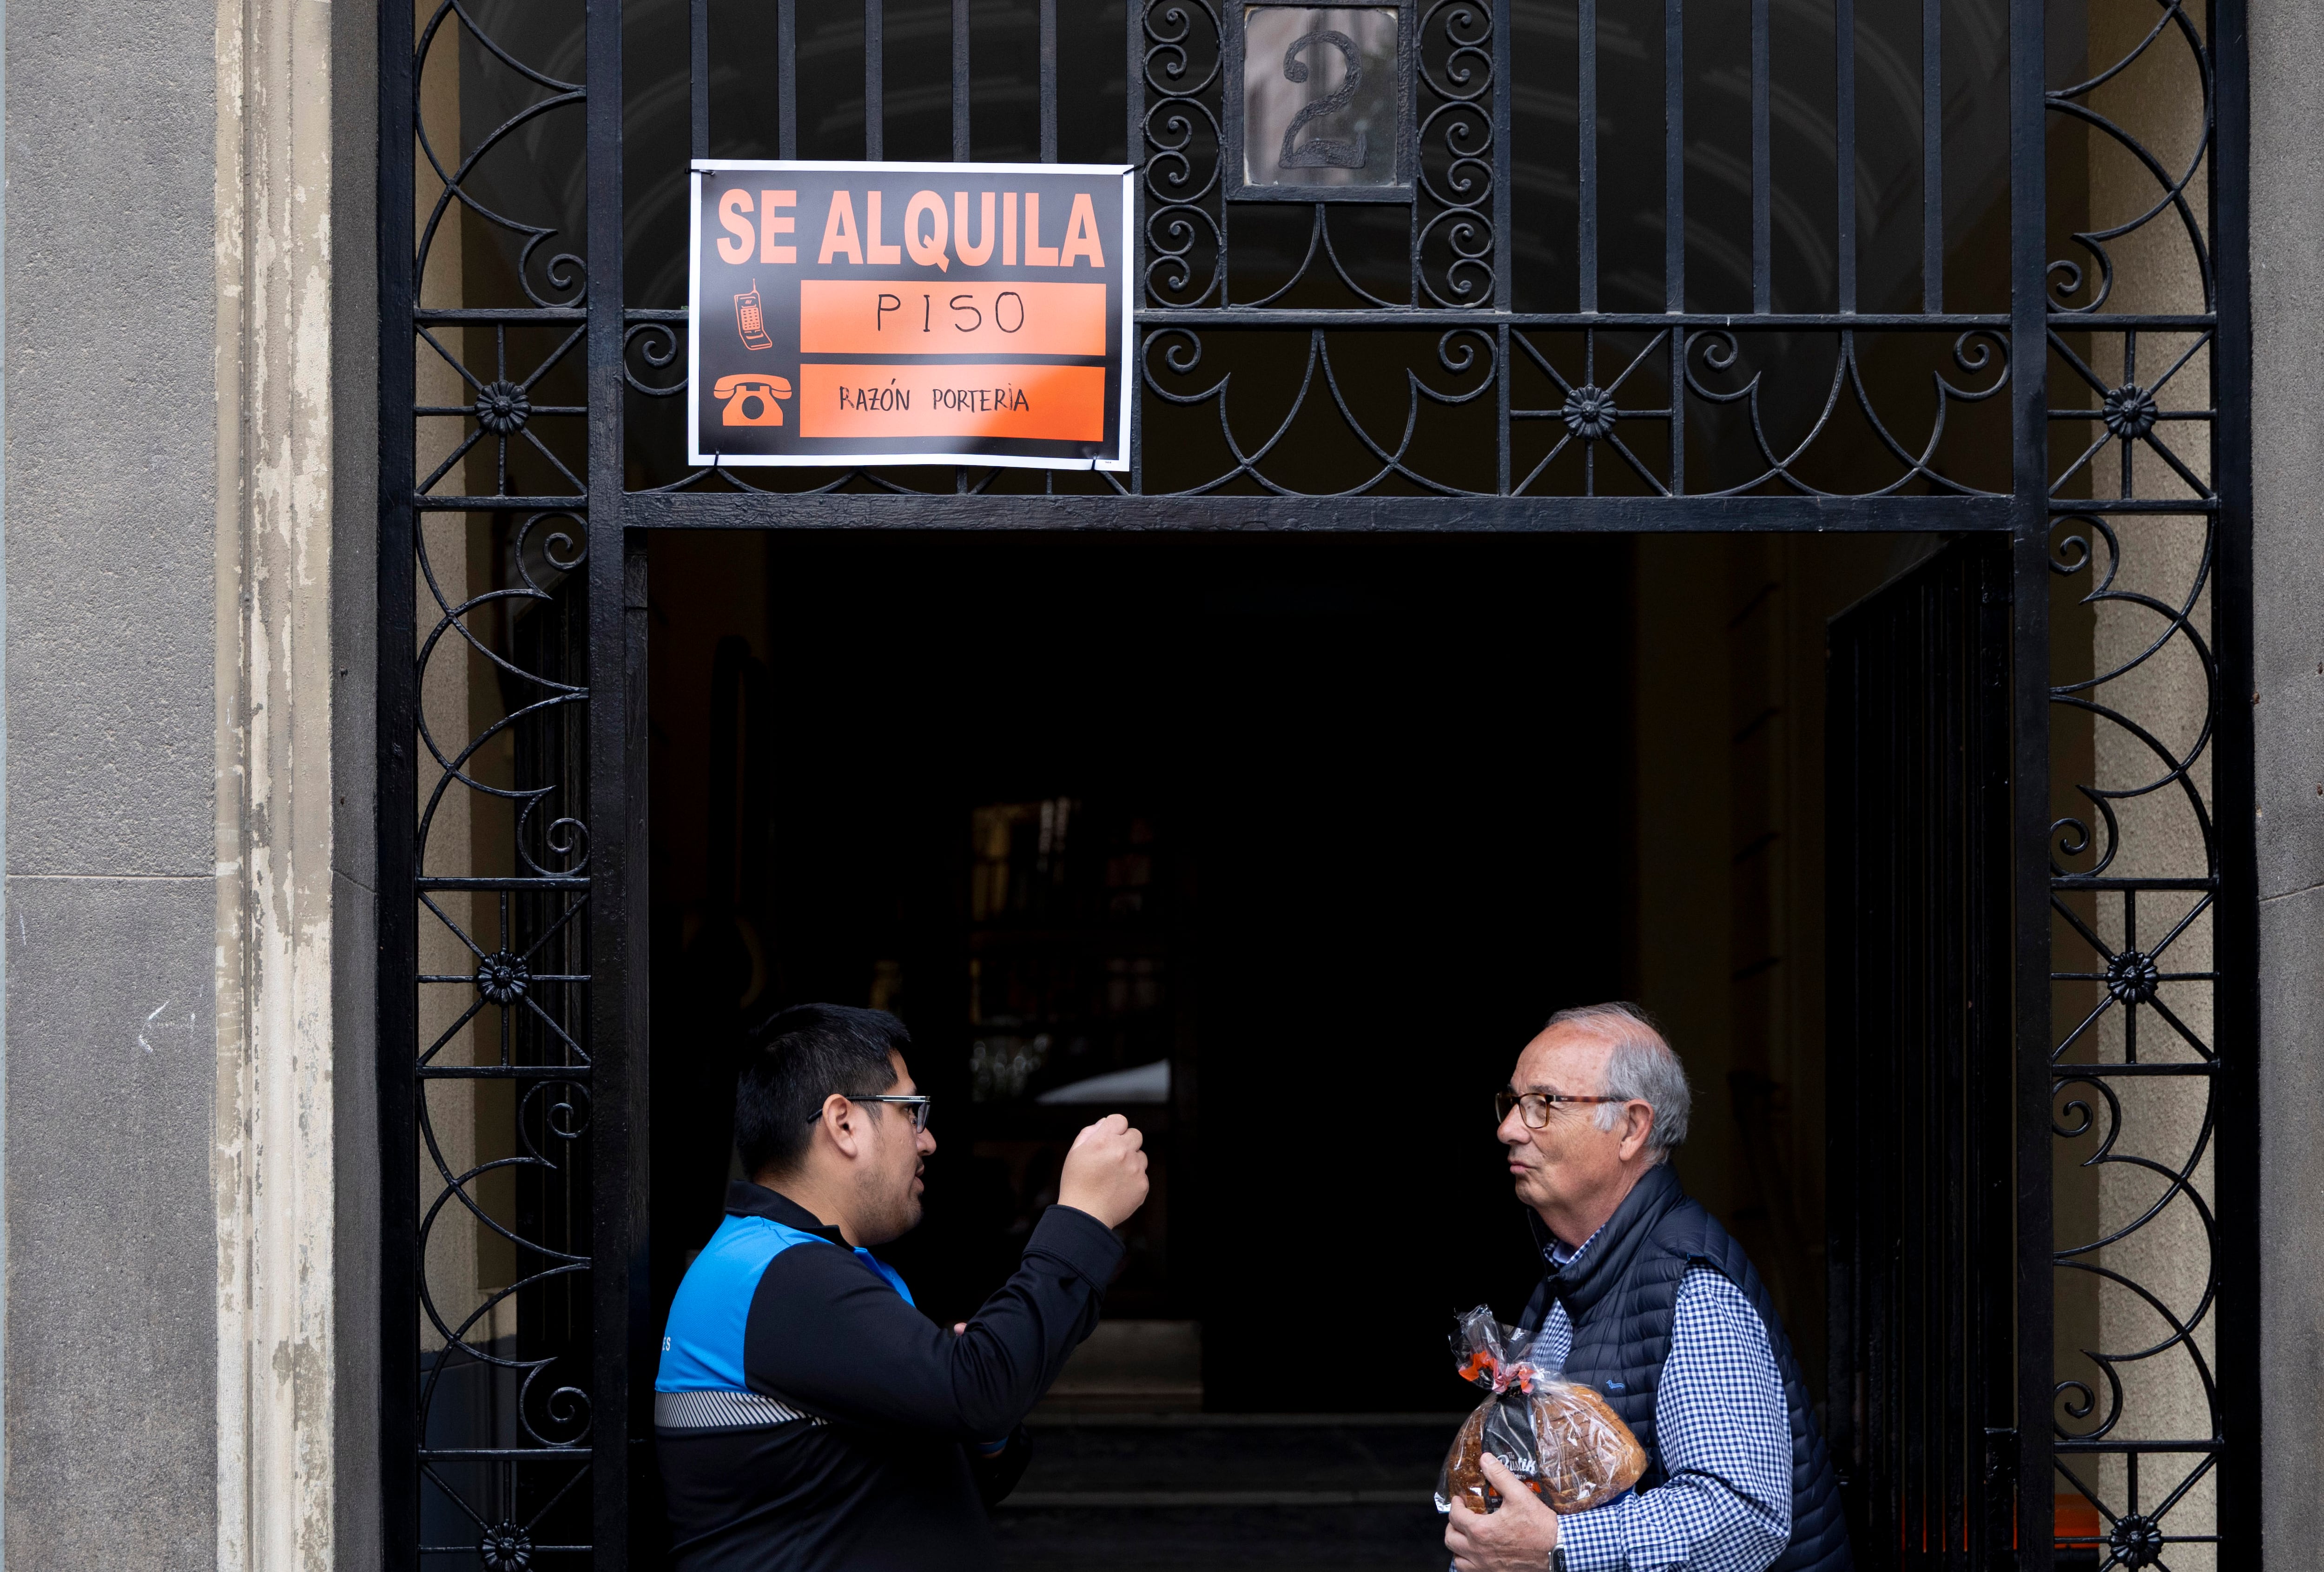
Las casas son lugares para vivir, son puros activos inmobiliarios. Pero en los primeros años de este siglo, las facilidades de financiación y las exuberantes subidas de precios las convirtieron en activos financieros, a los que se aficionaron propietarios y pequeños inversores que pretendían movilizar un ahorro depositado tradicionalmente en la banca, a la que proveían de liquidez barata. Tras un periodo de pasividad después de la gran recesión, se ha activado el apetito inmobiliario como activo financiero de generoso y rápido retorno, incrementando el mercado del alquiler. Pero la restricción normativa de los últimos años a la capacidad de maniobra de los caseros en los contratos modificará, a buen seguro, los paradigmas conservadores de la inversión en España, inclinándolos a devolver las casas al mercado de compraventa y buscar refugio para su dinero en activos más rentables y menos problemáticos, como la deuda o la Bolsa. El primer paso, que es retirar casas del alquiler, ya se ha producido en las grandes ciudades.
En vivienda, Spain is very different: es el único país de gran tamaño de la Unión que registra alzas de precios de las casas de doble dígito, mientras que el resto, con la excepción de Italia u Holanda, tiene los precios estancados o con alzas muy limitadas. Una parte de la explicación está también en que el modelo económico y la gestión demográfica en España son muy diferentes: el crecimiento no vegetativo, sino migratorio, de la población es muy elevado, y la actividad turística, la primera industria del país, genera una demanda adicional muy fuerte de casas secundarias y de alojamientos ocasionales, más allá de la infraestructura hotelera.
Tras varios años de aceleración de ambas variables, el impacto sobre la demanda de vivienda ha disparado los precios de compraventa y los del alquiler, en este caso en muy buena parte como alternativa a la imposibilidad de financiar la adquisición, especialmente entre la población joven y la inmigrante. Así, según los indicadores inmobiliarios recogidos por el Banco de España, los hogares cuya vivienda principal es alquilada superan ya el 20% por vez primera en la historia, cuando a comienzos del siglo suponía solo la mitad (9,6%). El 73,6% de las viviendas principales ocupadas por los hogares son de su propiedad, y un 6,1% están cedidas.
La mejor solución para abaratar ambas tipologías es incrementar la oferta, que tendría que elevarse en cerca de un millón de casas hasta el año 2030, según los expertos, para poder atender tanto la demanda de adquisición (mayoritaria en la sociedad española) como la de alquiler. Una solución transitoria y parcial consistiría en sacar al mercado del alquiler las viviendas desocupadas, que llegan al 14% de un parque de 26,6 millones de casas.
Pero la legislación de los últimos años no encamina al mercado precisamente a un incremento del parque de alquiler, ni siquiera con castigos fiscales declarados a las casas vacías. La seguridad jurídica de los propietarios es muy endeble y las prerrogativas que la norma entrega al inquilino son cada vez mayores. Esta reiterada práctica, que se intensifica en los dos reales decretos que el Gobierno pretende habilitar en la Comisión Permanente del Congreso tras haber disuelto unas Cortes que los desestimaron, ha limitado el número de viviendas en el mercado del alquiler de forma progresiva, forzando subidas adicionales de precios de las que permanecen en la oferta.
En todo caso, los propietarios, mayoritariamente particulares (los fondos inmobiliarios escasamente llegan al 5% del parque), tienen limitaciones en las actualizaciones de precios y podrían estar obligados a prórrogas indeseadas de los contratos, o a indemnizaciones alternativas, en muchos casos superiores al coste de un despido improcedente, según cálculos de Fedea.
Con esta situación, la adquisición o retención de casas como activo financiero con el que se pretende obtener una rentabilidad pierde muy buena parte de su atractivo. Si se retira del mercado, renunciará a la rentabilidad anual y únicamente podrá obtener, si fuere el caso, la que proporcione como incremento patrimonial (plusvalías) si persiste la subida de los precios inmobiliarios.
Si algunos fondos han optado ya por vender sus porfolios inmobiliarios por la presión de la legislación, los particulares que disponen de casas con el único objetivo de obtener retornos financieros podrían seguir el mismo camino tras estudiar las opciones de rentabilidad que proporcionan los mercados financieros. La rentabilidad bruta del alquiler anual es del 2,8%, según datos del Banco de España, que llegaría al 15,1% si se suman alquiler y apreciación del activo. El índice selectivo de la Bolsa, el Ibex 35, tiene ahora una rentabilidad anual próxima al 23%, aunque hay que admitir que la volatilidad del retorno bursátil es muy elevada, frente a la que proporcionan las casas, que generalmente es muy estable y muy elevada si hay fuerte presión de la demanda y escasez de oferta.
En la Bolsa, la rentabilidad es históricamente más voluble, aunque cada vez más particulares optan por la renta variable, a medida que se incrementa su cultura financiera y se limita la rentabilidad del ahorro tradicional. Hasta el Gobierno español tiene preparado un producto, Financia Europa, replicado de otros países, que, de ser definitivamente aprobado y comercializado por la banca, dispone de generosos ahorros fiscales en las plusvalías obtenidas si se invierte en empresas europeas. Es un hito adicional que puede inclinar la balanza en el ánimo de los inversores.
Pero la rentabilidad del alquiler se ha comparado históricamente con la de los bonos públicos a 10 años o los corporativos con grado de inversión. Y, en este caso, la deuda pública bate con holgura a los alquileres, que, por otra parte, pueden ser neutralizados por la inflación, en tanto que los tipos de los bonos suelen caminar, en el peor de los casos, pegados a las tasas de inflación. Además, los activos inmobiliarios están sujetos a gastos de gestión e impuestos municipales elevados, y su rendimiento es base imponible del IRPF. Los retornos de los bonos únicamente están sometidos al pago del impuesto sobre la renta.
Siempre sobrevolará en la disyuntiva la solvencia del pagador, que en el caso de la deuda pública podría complicarse con un impago o una quita. Pero si se toma papel emitido por Tesoros solventes, como los europeos, que disponen de la protección del BCE, como se demostró en la crisis de la deuda de 2012, o de empresas de elevada calificación crediticia, puede decirse que la seguridad de pago puede competir con el mejor inquilino, por muchas garantías de pago por parte de los poderes públicos que proporcione la legislación más reciente. Lógicamente, los bonos pueden perder valor, que merma a medida que sube su rentabilidad si es ocasionada por deterioro de la solvencia; pero tal riesgo se conjura manteniendo hasta vencimiento los bonos adquiridos.
El Tesoro francés y el de EE UU pagan más del 5% por los bonos a 10 años que emiten ahora, y el Exchequer británico ofrece una rentabilidad que llega al 5,4%. Hasta el español paga más del 4%, mientras Alemania, el bono más robusto de Europa, remunera un 3,4%. En muchos de los casos, el doble que los alquileres en España. ¿Puede la presión legislativa y la pobre rentabilidad comparada que proporcionan las casas empujar a los propietarios a vender parte de las destinadas al alquiler para optar por la deuda o la renta variable con bula fiscal? Un giro en el paradigma de la inversión está en marcha.
About The Author

