
En Argentina florecen los ‘finfluencers’, supuestos expertos que prometen hacerte rico: “Deja de ser una perrita y conviértete en un hombre-gorila” | Carta del corresponsal
Así como se pasan de generación en generación los secretos para encender con pericia el fuego del asado o la receta de una pasta frola, todo argentino aprende, como quien aprende los rudimentos básicos de la supervivencia, que debe proteger su dinero. En una economía históricamente azotada por la inflación y la incertidumbre, el reflejo de la clase media ha sido convertir cada peso extra en dólares para conservar su valor o, en el mejor de los casos, “invertir en ladrillos”. Es decir, comprar una propiedad. Pero en los últimos años, las nuevas generaciones han mostrado un interés creciente por acceder a alternativas más sofisticadas y han encontrado en las redes sociales una guía para hacerlo. Un país donde los salarios no alcanzan para ahorrar y las perspectivas de progreso dependen cada vez más de la astucia para multiplicar lo escaso, es tierra fértil para los finfluencers.
La variedad dentro de este segmento de creadores de contenido es amplia: desde divulgadores profesionales con formación en ciencias económicas o carreras afines —knowledge creators, en la jerga— hasta asesores que encubren la venta de productos o gurús que prometen trucos rápidos para convertirse en millonario. Este último grupo puede resumirse en el fenómeno “masivo bro”, surgido sobre todo en TikTok y cuyo emblema es Matías Cardozo, el creador de la expresión. Este joven, que graba videos desde Dubái, maneja autos de lujo y lleva relojes destellantes en la muñeca, asegura que entrena mucho, duerme poco y vende cursos para dejar de ser una “perrita” y convertirse en un “hombre-gorila” exitoso como él.
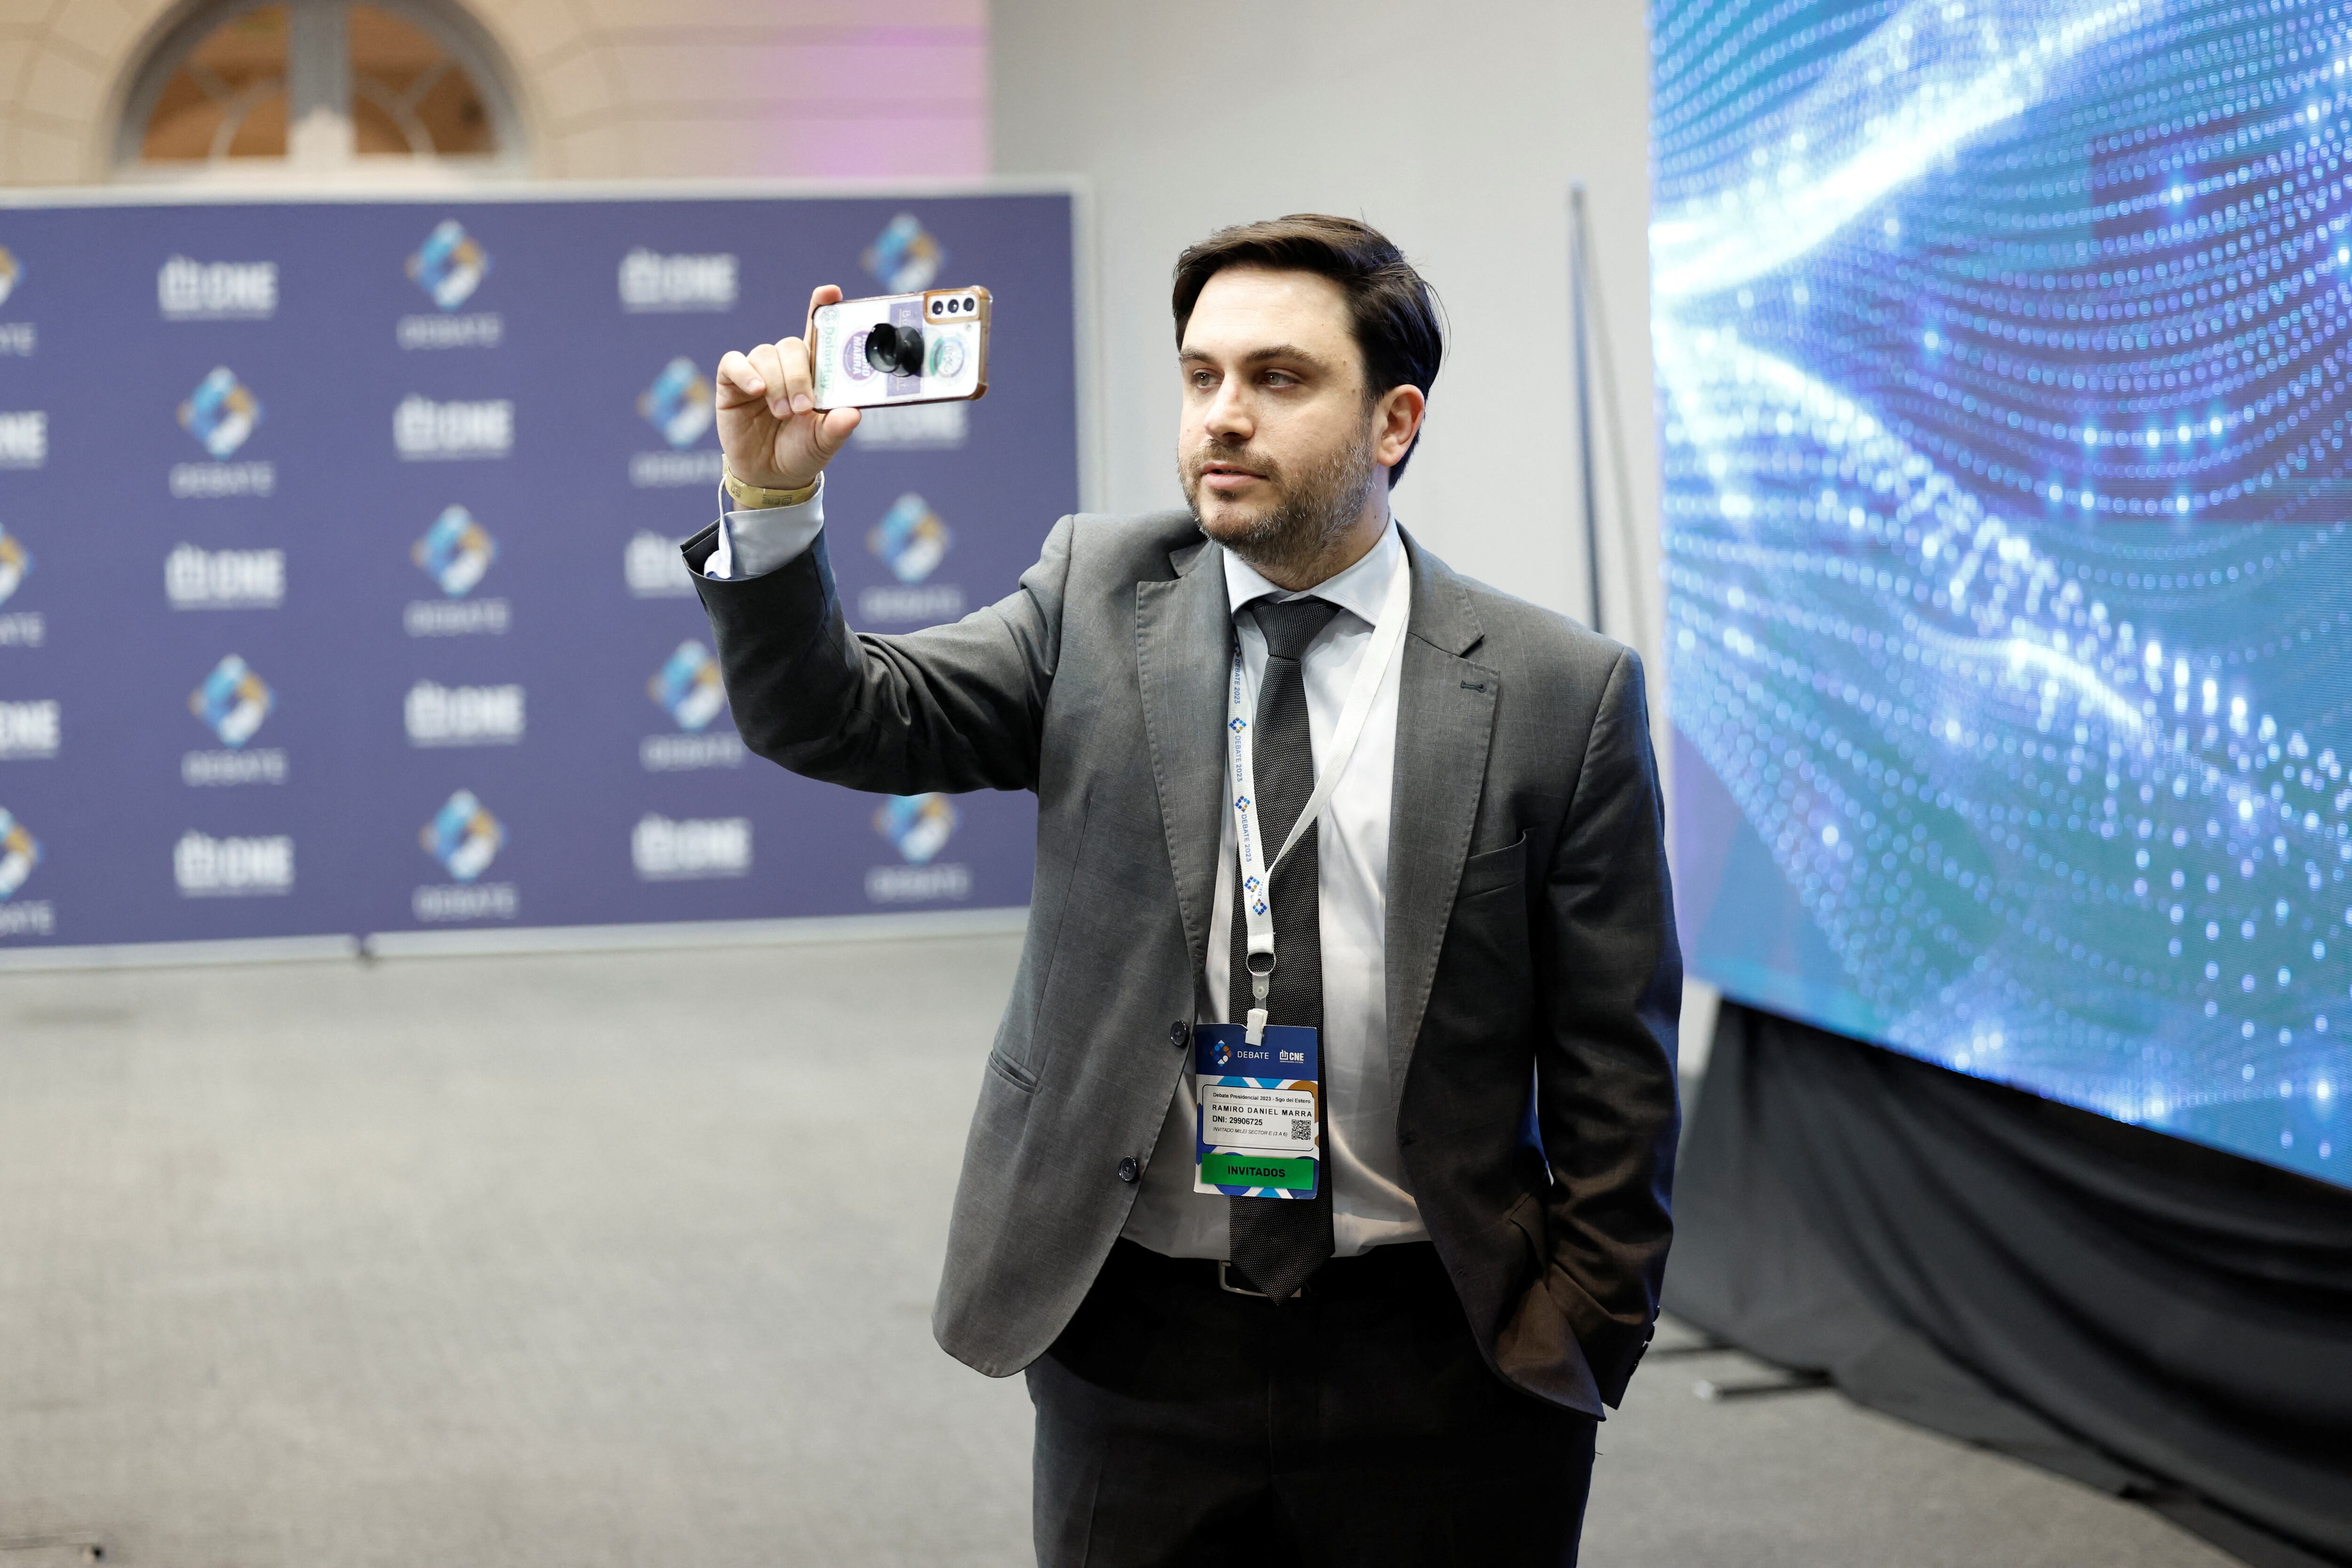
Mostrar interés por estos contenidos y entregarse luego a la oferta del algoritmo implica zambullirse en un universo heterogéneo donde aparecen marcos teóricos para empezar a ordenar las cuentas, instrucciones para acceder a activos concretos como fondos comunes, bonos, acciones o criptomonedas e incluso recopilaciones de ofertas de alimentos en los supermercados. Las latas de atún en conserva fueron, de hecho, el instrumento de ahorro sugerido por Ramiro Marra, finfluencer pionero, parte de la sociedad de bolsa Bull Market y exlegislador del partido de Javier Milei. “Es un producto chico, no tiene fecha de vencimiento cercana y en unos meses ya le saqué un 40% (de rendimiento)”, decía en julio de 2023, cuando la inflación galopaba. Terminaría aquel año en el 211,4%.
Esa espiral inflacionaria es uno de los factores que explica la oleada de finfluencers, entiende Agustín Natoli, el asesor detrás del canal de YouTube Joven Inversor, número uno sobre inversiones en Argentina, con más de un millón de suscriptores. “En Argentina el dinero se te escurría de las manos y todo el mundo se metía en internet para ver qué alternativas tenía para conservar el poder adquisitivo. Aunque eso se frenó un poco, seguimos con regímenes altísimos de inflación en relación con el mundo”, apunta. Este año la inflación acumuló un 23,6% en los primeros nueve meses del año y se estima que cierre en torno del 30%.
El propio presidente ha alentado la curiosidad por las herramientas más disruptivas de inversión. Desde su cuenta X, Javier Milei promovió en febrero de 2025 un proyecto de criptomonedas, $Libra, que dejó un reguero de damnificados y derivó en una investigación judicial. Así como algunos creadores se esfuerzan por ofrecer información valiosa, otros dan margen para que se cuelen masivamente estafas, que permean mejor en sociedades desesperadas.
Nuevos canales
Para Lara López Calvo, economista y magíster en finanzas con más de un millón de seguidores en Instagram, el auge de este segmento se explica, en parte, por la transformación del ecosistema fintech argentino. “Lo que pasó en los últimos cinco años es una revolución y hoy la gente accede a un montón de instrumentos a los que antes solo accedían los que tenían mucho dinero, y lo hace de una forma económica, rápida y con mejores sistemas”, señala.
Hay una democratización de herramientas, pero no del conocimiento para hacer uso de ellas, lo que algunos consideran incluso una de las causas detrás del aumento del endeudamiento, especialmente en plataformas digitales. La educación argentina no incluye la educación financiera, más allá de algunas iniciativas puntuales; internet y sus creadores ocupan el vacío. Algunos apuntan a un target específico, como Sabrina Castelli, que con Mujer Financiera quiso enfocarse en quienes los datos ubican en desventaja. Para esta contable y licenciada en administración, el gran desafío es hacer que invertir sea algo “realmente posible y sostenible dentro de las vidas de las mujeres, cargadas todavía con parte desproporcionada de las tareas domésticas y de cuidado”.
El Gobierno alienta abiertamente la inversión como una vía para canalizar más dinero hacia el sistema bancario, ampliar el crédito y ofrecer una alternativa para reactivar la actividad económica. “Tener los dólares debajo del colchón es un muy mal negocio”, ha dicho el ministro de Economía, Luis Caputo, autor de una amnistía fiscal para que las personas puedan llevar sus ahorros no declarados a los bancos sin sufrir penalidades. La apuesta oficial es ambiciosa porque, en el fondo, apunta a desbloquear un trauma colectivo derivado de la dificultad para proyectar a largo plazo y una desconfianza crónica alimentada por las malas experiencias. El Gobierno busca que los argentinos dejen de atesorar rollitos de billetes en sus casas, pero son los finfluencers los que, mal o bien, se han puesto a la delantera.
Puede consultar aquí las últimas cartas de esta sección.
About The Author

