
Los megaincendios forestales del verano desnudan la falta de protección aseguradora en Europa | Mercados Financieros
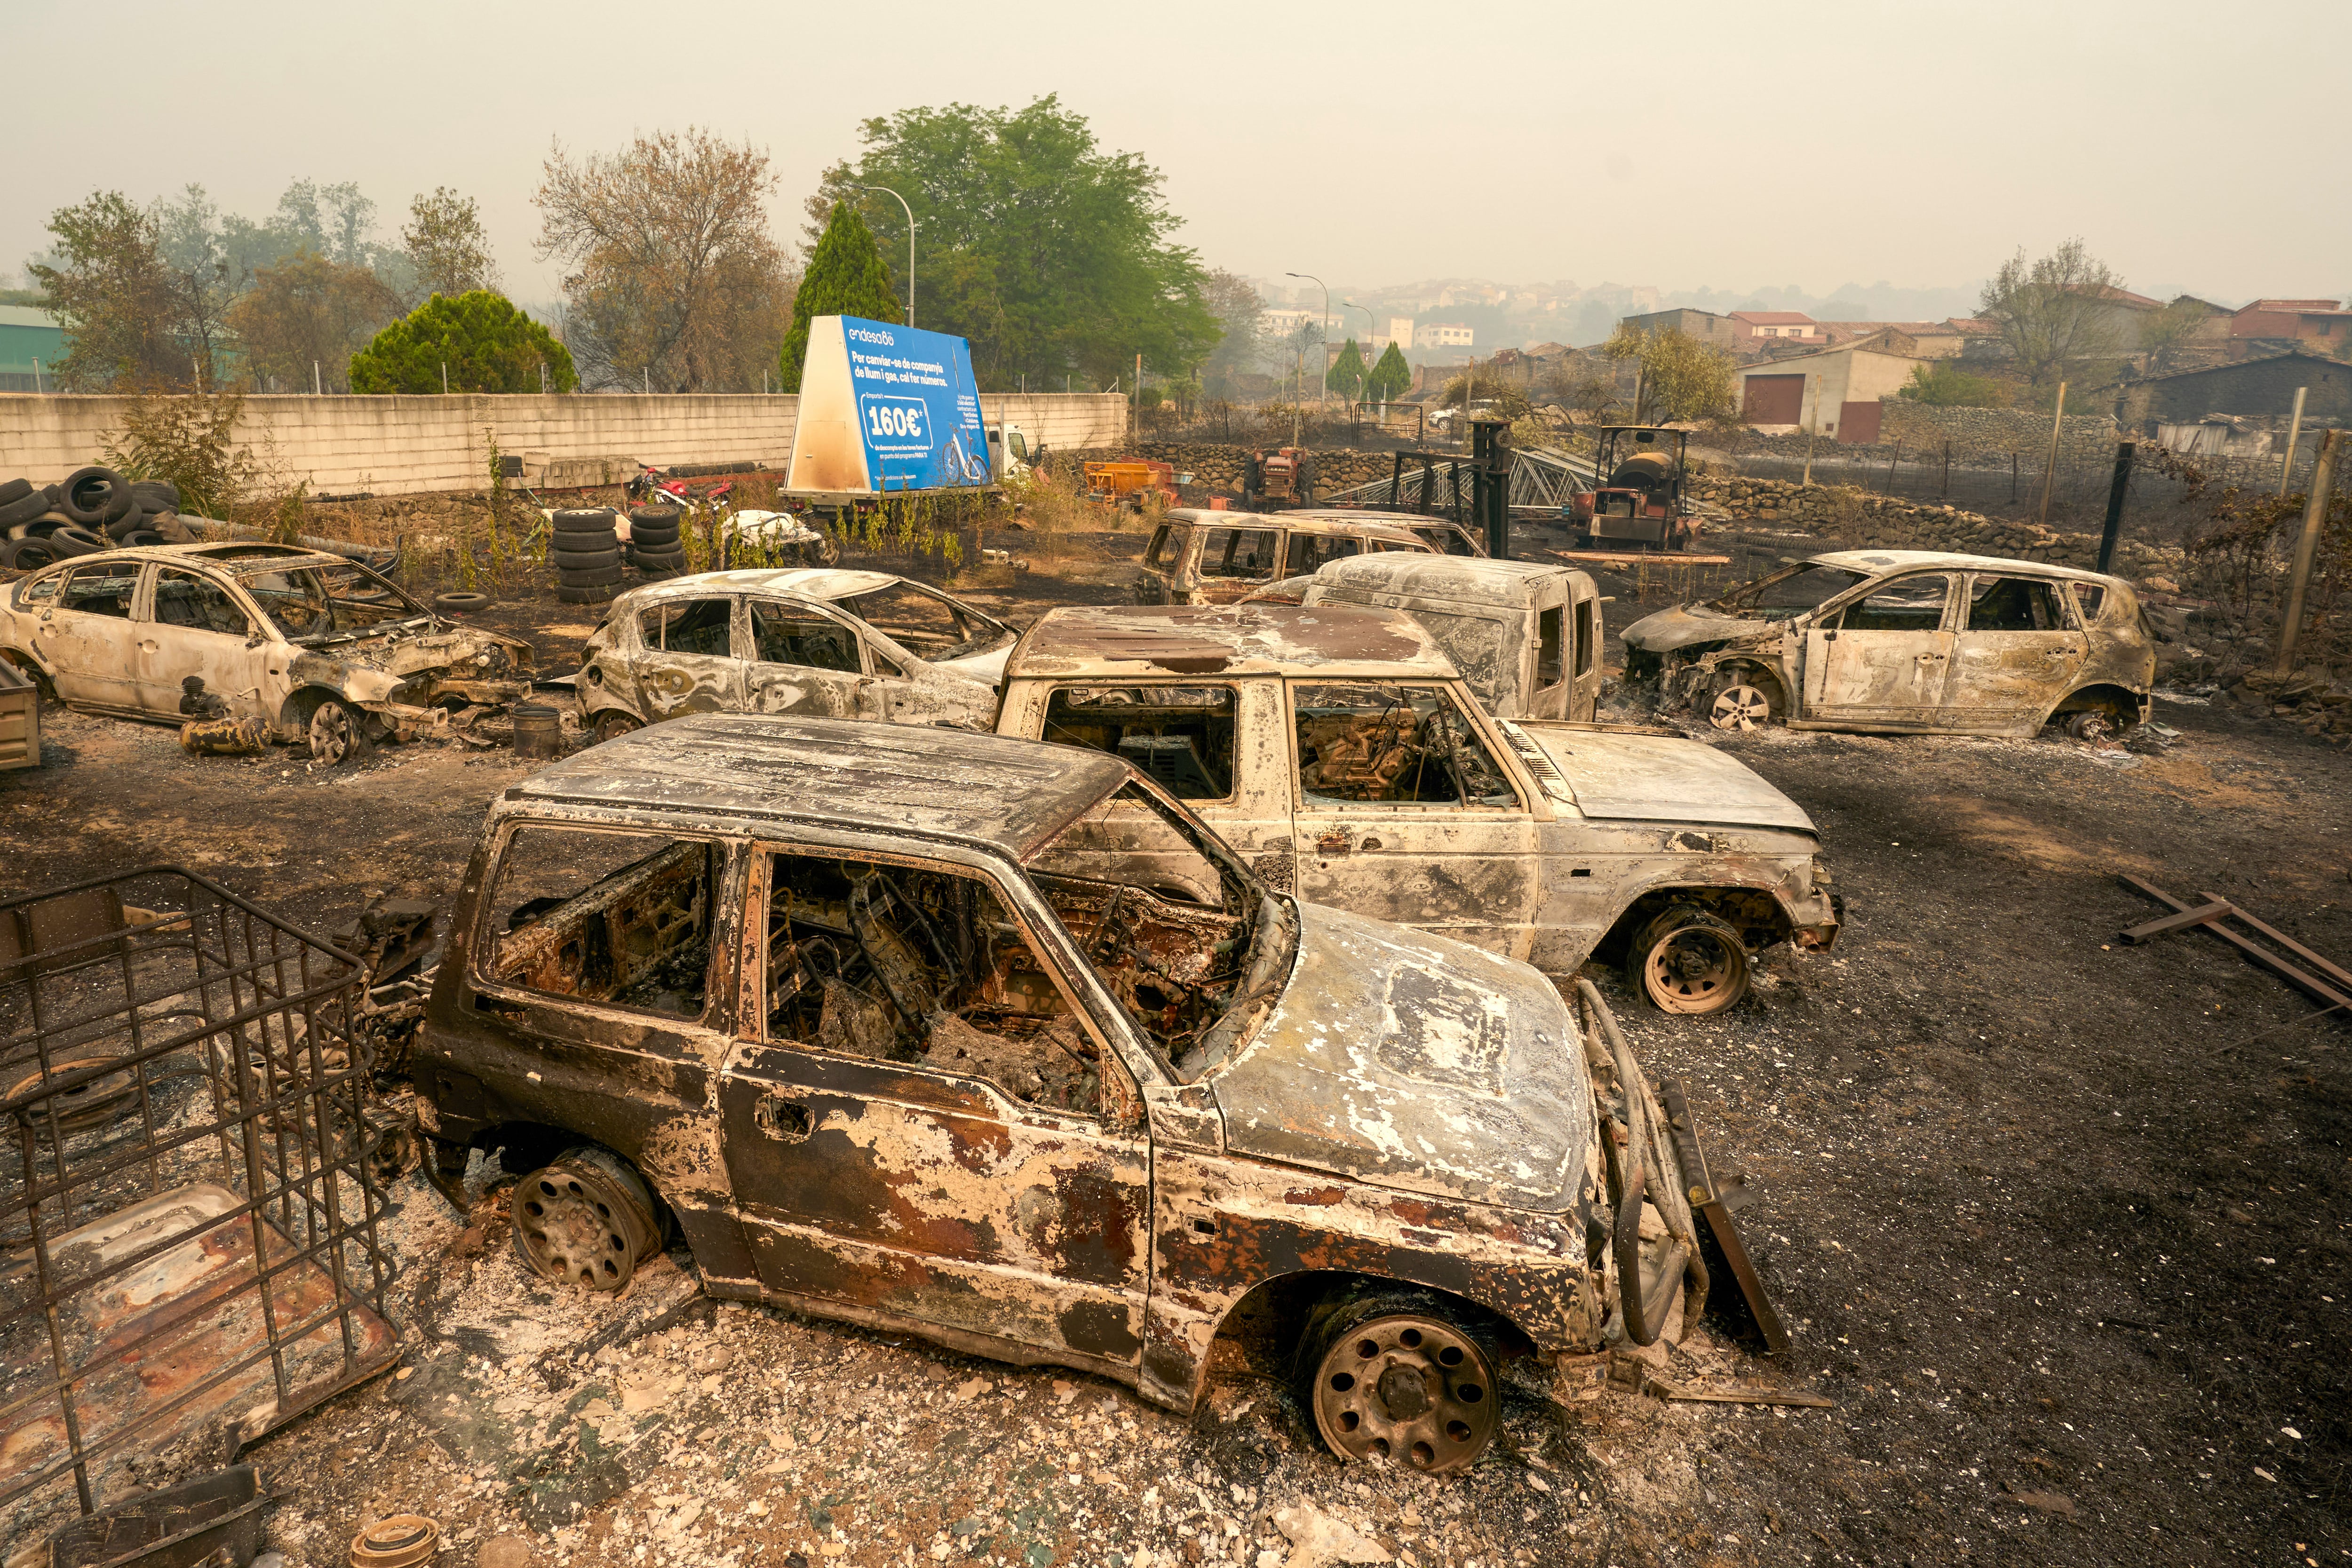
Europa se quema. En lo que va de año, han ardido más de 700.000 hectáreas debido a incendios forestales en países de la Unión Europea. En 2025 la cifra superó el millón de hectáreas. Estos datos duplican la media anual del periodo 2006-2026. Al margen del drama humano y ecológico, la devastación revela una realidad incómoda: el nivel de aseguramiento de todos estos siniestros es muy bajo.
España es el principal foco de este problema. Aquí se ha quemado el 42% de la superficie total: 298.000 hectáreas, según los datos del Sistema Europeo de Información sobre Incendios Forestales (EFFIS, por sus siglas en inglés). El incendio de Burgohondo (Ávila) destruyó 50.000 hectáreas. El peor desde que hay registros.
En Francia, la extensión de terreno calcinado multiplica por siete la media histórica. El megaincendio de la región de la Gironda (Burdeos) obligó a evacuar a 200.000 personas. Las autoridades lo han descrito como un fuego XXL, un fenómeno inédito.
Se prevé que las aseguradoras nacionales absorban la mayor parte de las pérdidas derivadas de esta nefasta temporada estival, pero estos incendios también plantean una cuestión más amplia: ¿quién pagará a medida que los desastres provocados por el cambio climático se vuelvan más frecuentes y destructivos?
Las pérdidas totales en Francia podrían alcanzar entre 10.000 y 15.000 millones de euros, según la agencia de calificación crediticia Morningstar DBRS. En España, aún no hay cálculos precisos. Lo que sí que se sabe es que los daños no están cubiertos por el Consorcio de Compensación de Seguros, el organismo semipúblico que jugó un papel crucial en la dana de Valencia. En Francia tampoco opera la agencia CatNat de reaseguro.
Tanto en el incendio de la Gironda como en el de Burgohondo, los fuegos quedaron a menos de 20 kilómetros de zonas más urbanizadas, en las áreas metropolitanas de Burdeos y Madrid. Si el viento hubiera empujado más, las pérdidas materiales se habrían disparado: viviendas, naves industriales, vehículos, infraestructuras…
Esto se observó en los incendios forestales de Los Ángeles (California, Estados Unidos) de enero de 2025, donde su propagación urbana destruyó más de 10.000 viviendas y provocó unas pérdidas aseguradas de alrededor de 40.000 millones de dólares (35.000 millones de euros), lo que lo convirtió en el incendio forestal más costoso de la historia.
En un reciente informe de la agencia de calificación crediticia Fitch se explica que, aunque las autoridades logren contener los incendios forestales y no lleguen a las zonas urbanas, “sigue siendo posible que se produzcan pérdidas derivadas de los daños causados por el humo, los efectos negativos sobre la agricultura, los riesgos industriales y la interrupción de la actividad empresarial”.
Con todo, el volumen de aseguramiento para estas partidas es tan bajo que no se espera que el impacto sobre las aseguradoras españolas y francesas supere los 2.000 millones de euros en cada país. “Las reclamaciones por interrupción de la actividad deberían mantenerse contenidas en la mayoría de los casos, ya que las órdenes de evacuación o confinamiento por sí solas no suelen dar lugar a la cobertura sin que exista un daño físico directo asegurado o una cláusula específica en la póliza”, apuntan desde la agencia.
Brecha de protección
Los incendios han vuelto a poner el foco en la denominada brecha de protección en Europa, es decir, la diferencia entre las pérdidas totales causadas por los desastres y la cantidad cubierta por los seguros. Los incendios forestales de España en 2025 causaron daños cercanos a los 5.000 millones de euros, pero “muy por debajo” de 1.000 millones de euros estaban asegurados, según explica a Reuters Tyson Vickery, responsable global de colocación de riesgos en la correduría de seguros Marsh.
El Banco Central Europeo y el regulador europeo de seguros han advertido de que solo una cuarta parte de las pérdidas derivadas de catástrofes relacionadas con el clima entre 1980 y 2024 estaban aseguradas. La cobertura frente a incendios forestales también está menos desarrollada en Europa que en Estados Unidos.
Fue allí donde se empezaron a desarrollar los bonos catástrofe, una vía para que las aseguradoras compartieran con otros inversores el riesgo de huracanes y tormentas tropicales. Si las catástrofes naturales se mantienen dentro de los parámetros normales, la pérdida la asume la aseguradora (o su reaseguradora). Si los superan, las pérdidas las asumen los inversores del bono.
En los siete primeros meses del año, la distribución del riesgo de incendio a través de bonos catástrofe (cat bonds, en la jerga) se ha disparado hasta los 5.183 millones, frente a los 5.550 millones de todo el ejercicio 2025. Sin embargo, prácticamente toda esa suscripción corresponde a EE UU. Los especialistas climáticos consideran que la falta de datos históricos europeos sobre incendios forestales, en los que se basan las aseguradoras para modelizar y fijar el precio del riesgo, podría complicar las decisiones de suscripción.
Europa representó el 5% de los 173.000 millones de euros en pérdidas mundiales por incendios forestales registradas entre 2016 y 2025, según datos de Munich Re. Con el riesgo creciente de incendios forestales en el Viejo Continente, es más que probable que las primas de los seguros de hogar aumenten en las zonas de mayor riesgo cuando las pólizas se renueven en enero.
About The Author

